Что делать, если страховая отказала в ОСАГО или навязала допуслуги
«Праворульные не страхуем», «нет в справочнике запчастей», «полис — только со страхованием жизни» — всё это незаконные мотивы. ОСАГО — публичный договор: страховщик обязан заключить его с каждым владельцем, который подал заявление и представил документы (п. 3 ст. 426 ГК РФ, п. 4 постановления Пленума ВС РФ № 31, п. 2.4 Правил № 837-П). Обязанность застраховать ответственность распространяется на все машины в России — перечня «неудобных» автомобилей закон не содержит, а праворульность может повлиять только на цену полиса, но не на саму выдачу. Проблема носит массовый характер: на Дальнем Востоке страховщики и брокеры фильтруют праворульные машины, а агрегаторы маркетируют «оформление без отказов» как конкурентное преимущество. Калькулятор собирает претензию, которая обязывает заключить договор, требует письменный мотивированный отказ, возвращает деньги за навязанные услуги и вешает на страховщика административную перспективу по ст. 15.34.1 КоАП.
Что говорит закон
Три опоры претензии. Первая — запрет отказа: договор ОСАГО публичный (п. 4 Пленума № 31, п. 3 ст. 426 ГК РФ), и п. 2.4 Правил обязательного страхования (Положение ЦБ № 837-П, действует с 01.08.2026 вместо 431-П) прямо запрещает страховщику отказать владельцу ТС, обратившемуся с заявлением и представившему предусмотренные документы. Единственная рабочая причина отказа — непредставление документов по подпунктам 4.3.2–4.3.7 пункта 4.3 Правил; всё остальное — «спец»-мотивы, которые в претензии разбиваются ссылкой на закон.
Вторая — запрет навязывания. Ч. 3 ст. 16 ЗоЗПП запрещает отказывать в заключении договора из-за отказа потребителя от иных услуг, а убытки от нарушения права на свободный выбор возмещаются в полном объёме. Ч. 3.1 той же статьи: допуслуги — только с письменного согласия, бремя доказывания на страховщике, оплаченное навязанное возвращается за три дня. Выдача полиса «в пакете» со страхованием жизни — прямое нарушение обеих норм.
Третья — ответственность страховщика и его агентов. Необоснованный отказ от заключения публичного договора страхования или навязывание допуслуг — административный состав ст. 15.34.1 КоАП РФ: штраф 20 000–50 000 ₽ на должностных лиц и 100 000–300 000 ₽ на компании, причём агенты и брокеры-физлица отвечают как должностные лица — та самая ситуация «брокер в офисе отказал» покрывается напрямую. Судебный контур: понуждение к заключению договора (п. 4 ст. 445 ГК РФ), убытки (ст. 15, 393 ГК РФ), штраф 50% и моральный вред по ст. 15 ЗоЗПП.
Что сделать перед претензией
Соберите доказательства отказа: скриншоты онлайн-заявки с идентификатором расчёта и датой (рекомендация Банка России — фиксировать отказ всеми законными способами, включая фото- и аудиозапись в офисе), письменный отказ, если выдали, название компании и адрес её юрлица из реестра ЦБ, данные машины по СТС. Если допуслугу уже оплатили — чек или полис допуслуги: из него считается возврат. Если из-за отсутствия полиса были расходы (такси, аренда, простой в работе) — соберите документы: убытки взыскиваются сверх возврата (п. 4 ст. 445 ГК РФ).
Заполните анкету: претензия потребует заключить договор и выдать полис без допуслуг, при отказе — выдать письменный мотивированный отказ с конкретной нормой, вернуть деньги за оплаченные навязанные услуги в трёхдневный срок и возместить убытки; компенсация морального вреда (ст. 15 ЗоЗПП) включается, если указать сумму в анкете. Ответ страховщика — 30 дней, после чего имущественная часть идёт финомбудсмену, понуждение — в суд, а копия претензии — в Банк России и РСА.
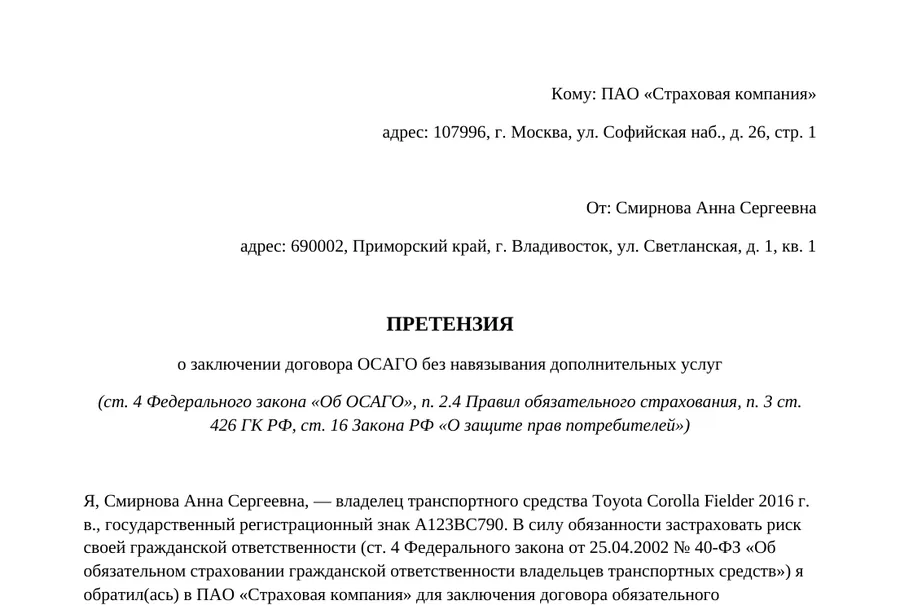
Что вы получите
Бесплатно — с пометкой
0 ₽
Полный расчёт неустойки и готовая претензия DOCX. На каждой странице — пометка «бесплатная версия». Документ юридически полноценен: пометка не влияет на текст требований.
Чистый документ
199 ₽
Тот же DOCX без пометки: печатаете, подписываете и вручаете страховщику. Ссылка на скачивание действует 24 часа, до 10 скачиваний.
НДС не облагается: исполнитель — плательщик налога на профессиональный доход.
Оплата через ЮKassa; оплачивая, вы принимаете условия оферты.
Частые вопросы
Могут ли отказать в ОСАГО из-за правого руля?
Нет. Договор ОСАГО — публичный (п. 4 постановления Пленума ВС РФ от 08.11.2022 № 31, п. 3 ст. 426 ГК РФ), а п. 2.4 Правил ОСАГО (Положение ЦБ № 837-П) прямо запрещает страховщику отказать владельцу, который подал заявление и представил документы. Обязанность страховать распространяется на все используемые на территории РФ машины (ст. 4 закона об ОСАГО). Расположение руля — конструктивная особенность: она может влиять только на цену полиса (п. 6 Пленума № 31), но не на право заключить договор. За такой отказ страховщика и его агентов можно привлечь по ст. 15.34.1 КоАП РФ — штраф до 50 000 ₽ на должностное лицо и до 300 000 ₽ на компанию.
Какие причины отказа в ОСАГО законны вообще?
Фактически одна — непредставление предусмотренных документов: заявления по форме приложения 2 к Правилам № 837-П и документов по подпунктам 4.3.2–4.3.7 пункта 4.3 (паспорт, СТС/ПТС, диагностическая карта там, где она обязательна). При электронном оформлении страховщик обязан сам получить данные через АИС страхования (п. 4.5 Правил). «Нет запчастей в справочнике», «праворульные не страхуем», «только со страхованием жизни» — незаконные мотивы: требуйте письменный мотивированный отказ с указанием конкретной нормы и конкретного недостающего документа (п. 1 ст. 445 ГК РФ).
Куда жаловаться на отказ или навязывание?
Лестница такая: претензия страховщику (ответ — 30 дней, п. 1 ст. 445 ГК РФ) → жалоба в Банк России через интернет-приёмную (мегарегулятор вправе выдать предписание и ограничить операции нарушителя) и в Российский союз автостраховщиков; за навязывание допуслуг дополнительно жалоба в ФАС России. Необоснованный отказ и навязывание — административный состав ст. 15.34.1 КоАП РФ, дело возбуждает прокурор. Дальше имущественные требования (возврат денег, убытки) идут финансовому уполномоченному (закон № 123-ФЗ), а требование понудить заключить договор — в суд (п. 4 ст. 445 ГК РФ).
Обязательна ли претензия перед жалобой и судом?
Да. По спорам из договоров ОСАГО действует обязательный досудебный порядок (п. 1 ст. 16.1 закона № 40-ФЗ, п. 1 Пленума № 31): сначала претензия страховщику, затем финансовый уполномоченный — для имущественных требований до 500 000 ₽ обращение к нему обязательно и бесплатно. Пропуск порядка — основание оставить иск без рассмотрения (ст. 222 ГПК РФ). Нюанс: финомбудсмен рассматривает только имущественные требования, поэтому требование «обязать выдать полис» сразу адресуется суду — но претензия нужна в любом случае и для фиксации, и для административной жалобы.
Как вернуть деньги за навязанную допуслугу?
Дополнительные услуги продаются только с письменного согласия, бремя доказывания согласия лежит на исполнителе, автоматические отметки и «предустановленные галочки» запрещены (ч. 3.1 ст. 16 ЗоЗПП). Требование о возврате уплаченного за навязанную услугу подлежит удовлетворению в течение трёх дней со дня предъявления. Отказ выдать полис из-за того, что вы не купили допуслугу, отдельно запрещён ч. 3 ст. 16 ЗоЗПП — за ним следуют убытки в полном объёме. Заявляйте возврат в претензии вместе с требованием заключить договор без «пакетов».
Что делать, пока спор со страховой идёт?
Оформляйте полис в другой компании — выбор страховщика свободен, и отказ одной не мешает покупке у другой. Ездить без полиса нельзя: штраф 800 ₽ (ч. 2 ст. 12.37 КоАП РФ). С 1 марта 2026 года ОСАГО больше не требуется при постановке машины на учёт в ГИБДД, но сама обязанность страховать никуда не делась (ст. 4 закона об ОСАГО). Параллельно фиксируйте отказ: скриншоты заявки с идентификатором расчёта, фото- и аудиозаписи в офисе, переписку — это доказательства для Банка России, финомбудсмена и суда.